paramla - portföyünün değeri
PARAMLA FINANSAL DANISMANLIK ANONIM SIRKETI
- 4,4
- 1.68K Değerlendirme
- 100.00K
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
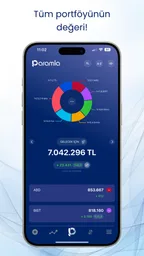
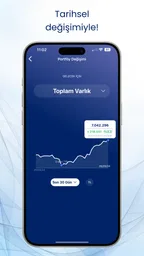
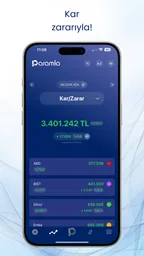
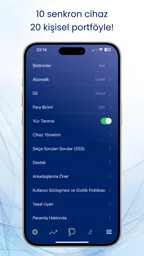
paramla - portföyünün değeri Artıları ve Eksileri
Artıları
- Portföy değerini tek ekranda hızlıca takip etmeyi sağlar.
- Varlık dağılımını görerek yatırım çeşitlendirmesini değerlendirmeye yardımcı olur.
- Değer değişimlerini izlemek için pratik ve sade bir kullanım sunar.
- Portföy takibini kişisel finans düzeninin bir parçası hâline getirir.
- Yatırım performansını düzenli kontrol etmeyi kolaylaştırır.
Eksileri
- Veri güncelleme sıklığı piyasa hareketlerine göre gecikmeli olabilir.
- Desteklenen yatırım araçlarının kapsamı kullanıcı beklentisini karşılamayabilir.
- Portföy verilerini manuel girmek zaman alabilir.
- Gelişmiş analiz ve grafik seçenekleri sınırlı kalabilir.
- Uygulama yatırım tavsiyesi sunmadığı için kararları kullanıcı vermelidir.
 Analiz eden All-app
Bir portföyü takip etmek isterken çoğu kişinin önüne iki uç seçenek çıkıyor: ya farklı hesapları tek tek açıp rakamları karşılaştırmak ya da bütün finansal bilgileri otomatikçe birleştiren daha kapsamlı bir araca güvenmek. Ben ikisinin arasında, hızlıca genel görünüm edinmek isteyen kullanıcılar için paramla - portföyünün değeri uygulamasını anlamlı buluyorum. Bu finans uygulaması, portföyün değerini ve kâr-zarar yönünü mobil ekranda izlemeye odaklanıyor; PARAMLA FINANSAL DANISMANLIK ANONIM SIRKETI tarafından geliştiriliyor.
Günlük hayattaki karşılığı basit: İş arasında birikimlerinizin genel durumunu merak ediyorsunuz ama farklı finans ekranlarında vakit geçirmek istemiyorsunuz. Böyle bir anda Paramla, ilk bakış için işe yarayabilecek daha yalın bir durak. Ben onu yatırım kararı veren bir danışman ya da bütün hesapları yöneten bir merkez olarak değil, kendi takibinizi daha kolay okunur hale getirmeye çalışan bir yardımcı olarak değerlendiriyorum.
Portföy takibine başlamadan önce beklentiyi belirlemek
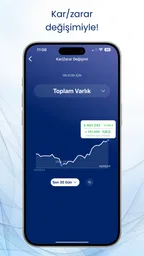
Paramla’nın temel değerini, finansal hareketleri tek tek farklı ekranlarda aramak yerine portföyün genel resmini öne çıkarmasında görüyorum. Bir yatırımın yalnızca o anki değerini bilmek çoğu zaman yeterli olmuyor; geçmişteki değişim, toplam kâr veya zarar ve portföyün zaman içindeki yönü de önemli. Uygulama, tarihsel değişim ile kâr-zarar bilgisini birlikte düşünmeye yöneltiyor.
Bu yaklaşım özellikle sık işlem yapmayan kullanıcılar için işe yarıyor. Her gün alım satım kararı vermek yerine, haftada birkaç kez genel durumu kontrol eden biri için ayrıntılı profesyonel terminolojiyle dolu ekranlar yorucu olabilir. Paramla’nın daha doğrudan bir bakış sunması, “Şu anda durumum ne?” sorusuna hızlı cevap arayan kişilere hitap ediyor.
Benzer finans uygulamalarının bir kısmı banka hesabı bağlantıları, otomatik senkronizasyon veya çok sayıda grafik üzerinden ilerliyor. Bu seçenekler aktif kullanıcılar için daha kapsamlı olabilir; ancak beraberinde hesap bağlama, izinleri inceleme ve farklı kaynaklardan gelen verileri düzeltme gibi ek işler getirir. Paramla’nın kişisel veri paylaşmadan kullanım fikri, veri hassasiyeti ile pratik portföy takibi arasında daha kontrollü bir denge arayanlara daha uygun görünüyor.
Bağlantı varken deneyim neden daha anlamlı?
Portföy uygulamalarında bağlantı, yalnızca uygulamanın açılmasıyla ilgili değildir. Güncel finansal görünüm, değişim bilgileri veya değer hesaplamaları için uygulamanın çevrim içi kaynaklara ulaşması gerekebilir. Bu yüzden Paramla’yı kullanırken güçlü bir bağlantının, ekrandaki bilgilerin zamanında görünmesi açısından önemli olduğunu düşünüyorum. Özellikle piyasalarda hareketlilik yaşanan bir anda uygulamayı açıp beklenen bilginin gelmemesi, sade arayüzün avantajını azaltabilir.
Günlük kullanımda en uygun senaryo, uygulamayı bağlantının daha istikrarlı olduğu bir ortamda açıp portföyü sakin biçimde incelemek. Metroda, zayıf çekim alanında veya yoğun bir ağın içinde hızlı kontrol yapmak istediğinizde deneyim daha değişken olabilir. Buradaki kritik nokta, Paramla’yı anlık işlem platformu gibi değil, portföy durumunu takip etmeye yardımcı olan bir görünüm aracı olarak konumlandırmak.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Bu ayrım önemli çünkü kullanıcı beklentisini doğru kuruyor. Eğer amacınız birkaç saniye içinde değişen fiyatlara göre karar vermekse, bağlantı kalitesi ve veri güncelliği sizin için uygulamanın sadeliğinden daha önemli hale gelir. Buna karşılık, gün sonunda portföyün genel yönünü kontrol etmek istiyorsanız bağlantıya bağlı çalışma alışkanlığı daha kolay tolere edilebilir.
Telefon başında değilken işe yarayan kullanım senaryoları
Paramla’nın mobil yapısı, finansal durumu masa başında uzun süre incelemek istemeyen kullanıcılar için avantaj sağlıyor. Örneğin gün içinde birikimlerinin genel değerini merak eden, fakat farklı hesaplara veya elektronik tablolara girmek istemeyen biri için kısa bir kontrol yeterli olabilir. Benim önerim, bu kontrolü sürekli tekrarlamak yerine belirli zamanlara ayırmak. Böylece uygulama, gereksiz kaygı yaratabilecek sürekli fiyat izleme alışkanlığının önüne geçebilir.
Bir başka gerçekçi kullanım, ay sonunda kişisel bütçe değerlendirmesi yapmak. Kullanıcı, portföyün önceki döneme göre yönünü inceleyip yeni birikim planını buna göre düşünebilir. Burada uygulamanın sunduğu tarihsel değişim fikri, yalnızca bugünkü rakama bakmaktan daha yararlı. Yine de geçmiş performansın gelecekte aynı sonucu garanti etmediğini akılda tutmak gerekiyor; uygulama finansal kararın kendisi değil, karar öncesi bakış noktası olarak değerlendirilmeli.
Seyahat sırasında veya yoğun iş günlerinde de kısa kontroller pratik olabilir. Ancak bağlantının zayıf olabileceği yerlerde uygulamayı açmadan önce anlık bilgiye güvenip karar vermemek daha doğru olur. Ben Paramla’yı, hareket halindeyken hızlı bir genel bakış sağlayan bir araç olarak başarılı buluyorum; kapsamlı analiz için daha büyük ekranlı çözümler hâlâ daha rahat olabilir.
Bağlantı kesildiğinde ne beklemeli?
Bir finans uygulamasında bağlantı problemi yaşandığında kullanıcı için en büyük soru, ekranda görünen bilginin ne kadar güncel olduğudur. Paramla’yı değerlendirirken bu nedenle uygulamayı açtığınız anda verilerin yeni gelmiş olduğunu varsaymamanızı öneririm. Ağ bağlantısı kesildiyse, uygulama yeniden bağlandığında görünümün güncellenmesini beklemek ve karar vermeden önce son durumu tekrar kontrol etmek güvenli bir alışkanlık.
Pratik bir iş akışı şöyle olabilir: Önce bağlantınızı kontrol edin, ardından uygulamayı yeniden açın ve portföy değerinin yanı sıra tarihsel değişim ile kâr-zarar görünümünün birlikte yenilendiğine bakın. Ekran beklediğinizden farklı görünüyorsa, bunu hemen gerçek bir finansal hareket olarak yorumlamayın. Bağlantı sorunları, finans uygulamalarında yanlış anlaşılmaya oldukça açıktır.
Bu durum Paramla’ya özgü bir kusurdan çok, çevrim içi bilgiye dayanan mobil finans araçlarının genel sınırı. Yine de sade bir uygulamada kullanıcı, ayrıntılı senkronizasyon açıklamalarını veya gelişmiş durum göstergelerini her zaman bulamayabilir. Bu nedenle bağlantı geri geldiğinde bilgiyi yeniden doğrulamak, benim kullanımda en önemli güvenlik alışkanlığı oldu.
Telefonun bağlantısı sık sık kopuyorsa uygulamayı sürekli yenilemek yerine, daha sonra istikrarlı bir ağda kontrol etmek daha mantıklı. Ayrıca portföydeki değişimi yalnızca tek bir ekrandaki anlık görüntüyle değerlendirmemek gerekir. Paramla’nın tarihsel görünüm yaklaşımı burada yardımcı olabilir; fakat bu özelliği anlamlı kullanmak için farklı zamanlarda alınan bilgileri sakin biçimde karşılaştırmak gerekir.
Veri paylaşımı konusunda daha dikkatli bir seçenek
Finans uygulamalarında kullanıcıların en çok düşündüğü konulardan biri, hesap veya kişisel bilgilerin nasıl ele alındığıdır. Paramla’nın mağaza özetinde kişisel veri paylaşmadan kullanım vurgusu bulunması, benim için uygulamanın en ayırt edici taraflarından biri. Bu yaklaşım, banka hesabını doğrudan bağlamak istemeyen veya finansal hareketlerini tek bir üçüncü taraf sistemine aktarmaktan kaçınan kullanıcıların ilgisini çekebilir.
Buradaki avantaj yalnızca gizlilik hissi değil. Hesap bağlantısı gerektiren alternatiflerde kullanıcı, giriş bilgileri, izinler ve bağlantının sürdürülmesi gibi konularla da uğraşır. Paramla’nın yaklaşımı daha az bağlantılı bir çalışma düzeni sunuyorsa, kurulum ve kullanım üzerindeki kontrol duygusu artabilir. Ben bu tür bir tercihi özellikle portföyünü kendi yöntemiyle takip eden, otomatik banka entegrasyonuna ihtiyaç duymayan kişiler için anlamlı buluyorum.
Öte yandan veri paylaşımını azaltan yaklaşımın bir karşılığı da olabilir: Otomatik finansal senkronizasyon bekleyen kullanıcı, daha fazla manuel dikkat veya daha sınırlı kapsamla karşılaşabilir. Bu nedenle uygulamayı seçmeden önce kendi önceliğinizi belirlemek önemli. Önceliğiniz “hesaplarım otomatik güncellensin, bütün hareketler tek yerde toplansın” ise banka ve aracı kurum entegrasyonları sunan başka bir uygulama daha uygun olabilir.
Benim tavsiyem, Paramla’yı kişisel finansın tamamını yöneten tek merkez olarak görmemek. Portföyün genel değerini, geçmiş değişimini ve kâr-zarar durumunu izlemek için kullanmak; resmi hesap hareketleri, vergi kayıtları veya ayrıntılı işlem geçmişi gibi konularda ise ilgili finans kuruluşlarının kayıtlarını esas almak daha sağlıklı. Bu ayrım hem uygulamanın güçlü tarafını korur hem de ondan beklenmeyecek işleri yüklemez.
Ücretsiz başlangıç ve uygulama içindeki maliyet noktası
Paramla ücretsiz sunuluyor; bu da denemek isteyen kullanıcılar için giriş engelini düşük tutuyor. Finans uygulamalarında bu önemli çünkü bir aracı kullanmadan önce gerçekten sizin takip alışkanlığınıza uyup uymadığını görmek istersiniz. Ben ilk aşamada, uygulamanın günlük kontrol rutininize katkı sağlayıp sağlamadığını anlamak için kısa bir deneme yapmayı daha doğru buluyorum.
Uygulama içinde ürün başına ₺0,69 ile ₺39,99 arasında değişen satın alımlar bulunuyor. Bu bilgi, ücretsiz başlangıcın her kullanım senaryosunda tamamen masrafsız kalacağı anlamına gelmeyebileceğini gösteriyor. Satın alma ekranıyla karşılaşırsanız, bunun portföy takibiniz için gerçekten gerekli olup olmadığını ve ücretsiz kullanımın size yetip yetmediğini önce değerlendirin.
Benim açımdan en iyi yaklaşım, temel izleme ihtiyacını uygulama içi ödeme yapmadan karşılayıp karşılayamadığınızı görmek. Eğer yalnızca genel görünüm ve tarihsel değişim takibi arıyorsanız, ek özelliklerin değerini somut bir ihtiyacınız üzerinden tartmak gerekir. Sırf daha fazla ayrıntı görmek için ödeme yapmak yerine, o ayrıntının karar sürecinizde neyi değiştireceğini sormak daha bilinçli bir seçim olur.
Kimler için uygun, kimler başka bir araç seçmeli?
Paramla, portföyünün genel değerini ve kâr-zarar yönünü sade bir biçimde takip etmek isteyen kullanıcılar için iyi bir seçenek. Özellikle kişisel verilerini paylaşmadan finansal görünüm oluşturmak isteyen, karmaşık yatırım terminolojisinden uzak durmayı tercih eden ve mobil cihazdan kısa kontroller yapan kişiler uygulamadan daha fazla fayda görebilir.
Yatırım geçmişini zaman içinde gözlemlemek isteyen yeni kullanıcılar da uygulamanın tarihsel değişim yaklaşımından yararlanabilir. Buradaki değer, tek bir rakama bakmak yerine portföyün nasıl hareket ettiğini düşünmeye teşvik etmesi. Ancak bu görünümü yorumlarken piyasa koşullarını, işlem maliyetlerini ve kendi finansal hedeflerinizi ayrıca hesaba katmanız gerekir.
Aktif alım satım yapan, çok sayıda finansal hesabı otomatik biçimde birleştirmek isteyen veya gelişmiş analiz araçlarına ihtiyaç duyan kullanıcılar içinse başka seçenekler daha güçlü olabilir. Aynı şekilde, bağlantı sorunu yaşandığında anlık ve kesin bilgiye ihtiyaç duyan biri için çevrim içi veri akışını daha ayrıntılı açıklayan profesyonel platformlar daha uygun bir tercih olabilir.
Paramla’yı bir banka uygulamasının, aracı kurum ekranının veya kapsamlı bütçe yöneticisinin doğrudan yerine koymam. Onun daha belirgin rolü, portföyü daha kolay okunur bir çerçevede izlemek. Bu rolü kabul ederek kullandığınızda sadeliği avantaj olur; uygulamadan tüm finansal işlemleri yönetmesini beklerseniz sınırları daha görünür hale gelir.
Günlük kullanım için benim önerdiğim yöntem
Uygulamadan daha sağlıklı yararlanmak için önce kontrol sıklığınızı belirleyin. Her küçük değişimde ekrana bakmak yerine, haftalık veya aylık bir değerlendirme rutini oluşturmak daha sakin bir yaklaşım olabilir. Kontrol sırasında yalnızca toplam değere değil, tarihsel değişim ve kâr-zarar görünümünün birlikte ne anlattığına bakın.
Bağlantının güçlü olduğu bir zamanda kontrol yapmanız, güncel görünüm konusunda daha az belirsizlik yaşamanıza yardımcı olur. Zayıf ağda açılan bir ekranı kesin veri gibi yorumlamayın; uygulama yeniden bağlandığında bilgiyi tekrar inceleyin. Bu basit alışkanlık, mobil finans araçlarında en sık yapılan yanlış yorumlardan birini önleyebilir.
Veri hassasiyetine önem veriyorsanız, uygulamayı kullanma amacınızı da sınırlı ve net tutun. Paramla’yı portföy görünümü için kullanıp resmi finansal kayıtları ilgili kurumlarda saklamak, hem beklentiyi gerçekçi tutar hem de tek bir uygulamaya gereğinden fazla güvenmenizi engeller. Benim için bu, uygulamanın sade yapısıyla en iyi örtüşen kullanım biçimi.
Portföy bilgisini günlük karara bağlarken
Diyelim ki ay sonunda yeni birikiminizi nasıl değerlendireceğinizi düşünüyorsunuz. Önce Paramla’da genel görünümü açıp portföyün zaman içindeki seyrine bakmak, tek bir günün rakamına aşırı anlam yüklemenizi engelleyebilir. Ardından kendi bütçenizi ve finans kuruluşlarındaki kayıtları ayrı ayrı kontrol edin. Bu küçük iş akışı, uygulamayı kararın tek kaynağı yapmak yerine düşünmeye yardımcı bir ara adım olarak kullanmanızı sağlar.
Bir başka pratik nokta, aynı kontrolü benzer koşullarda yapmak. Günün farklı saatlerinde veya bağlantı sorunlarının yaşandığı ortamlarda yapılan karşılaştırmalar kafa karıştırabilir. Ben düzenli aralıklarla, bağlantının iyi olduğu bir zamanda bakmayı ve sonucu not etmek gerekiyorsa kendi güvenilir kayıt yöntemimi kullanmayı tercih ederdim. Böylece uygulamanın kısa bakışı ile ayrıntılı finansal kayıtlar birbirine karışmaz.
Paramla’nın bu iş akışındaki handoff’u, yani uygulamadan kendi değerlendirmelerinize geçiş, kullanıcıya ait. Ekrandaki kâr-zarar bilgisini gördüğünüzde bunun hangi dönemi kapsadığını ve kendi hedefiniz açısından ne ifade ettiğini düşünün; ardından işlem yapacaksanız ilgili aracı kurumun güncel ekranını esas alın. Bu ayrım özellikle hızlı karar alma eğiliminde olanlar için yararlı bir fren olabilir.
Kurulum ve seçim aşamasında akılda tutulacaklar
Uygulamayı denemeden önce cihaz uyumluluğunu kontrol etmek kolay bir ilk adımdır. Android kullanıcıları için minimum gereksinim 6.0 sürümüdür; uygulamanın güncel sürümü 13.1.0 olarak sunuluyor. PEGI 3 yaş derecelendirmesi, yaş sınıflandırması bakımından geniş bir kitleye uygun olduğunu gösteriyor; elbette bu, finansal kararların her yaşta aynı şekilde verilmesi gerektiği anlamına gelmez.
Paramla ücretsiz indirilebiliyor ve kullanıcı ilgisi de belirgin: ortalama puanı 4,4; 4 bin 300’ü aşkın değerlendirme ve 1,7 bin civarında yazılı yorum bulunuyor. Yükleme sayısı 100 binin üzerinde. Ben bu göstergeleri tek başına kalite kanıtı saymam; uygulamanın sizin takip tarzınıza uyup uymadığını, bağlantı koşullarınızda nasıl çalıştığını ve ücretsiz kullanımın ihtiyacınızı karşılayıp karşılamadığını görmek daha anlamlı.
İndirdikten sonra ilk kontrolünüzü bir işlem yapma baskısı olmadan gerçekleştirin. Ekrandaki bilgilerin nasıl düzenlendiğini anlamak için zaman ayırın; ardından kendi kayıtlarınızla karşılaştırıp beklediğiniz görünümü verip vermediğini değerlendirin. Kişisel veri paylaşımı konusundaki yaklaşımı sizin için önemliyse, uygulamanın kullanım biçimini ve karşılaştığınız izin veya satın alma adımlarını dikkatle inceleyin. Bir finans aracını seçerken acele etmemek, sonradan yanlış beklentiyle kullanmaktan daha kolaydır.
Son değerlendirme: bağlantıya bağlı ama amacı net bir finans aracı
Paramla - portföyünün değeri, finansal durumunu hızlıca görmek isteyen kullanıcıya daha yalın bir deneyim sunuyor. Tarihsel değişim ve kâr-zarar görünümünü aynı düşünce içinde ele alması, yalnızca anlık değere bakmaktan daha anlamlı. Kişisel veri paylaşmadan kullanım vurgusu da onu hesaplarını doğrudan bağlamak istemeyen kişiler için ilgi çekici kılıyor.
Uygulamanın bağlantıya dayalı kullanımını göz önünde bulundurmak gerekiyor. Güçlü ağda yapılan düzenli kontrollerde pratik bir yardımcı olabilir; zayıf bağlantı, güncellik konusunda dikkatli olmanızı gerektirir. Bu nedenle onu anlık işlem kararı veren profesyonel bir terminal gibi değil, portföyün genel yönünü anlamaya yarayan mobil bir takip aracı olarak görüyorum.
Android tarafında en az 6.0 sürümünü gerektiren uygulamanın güncel sürümü 13.1.0. Yaş derecelendirmesi PEGI 3 ve toplam yükleme sayısı 100 binin üzerinde. Bu göstergeler, uygulamanın geniş bir mobil kullanıcı kitlesine ulaşmayı hedefleyen erişilebilir bir yapıda olduğunu düşündürüyor; ancak asıl karar yine sizin finansal takip alışkanlığınıza bağlı.
Benim genel görüşüm şu: Paramla, sadelik ve veri kontrolünü anlık işlem derinliğinin önüne koyan kullanıcılar için mantıklı bir seçim. Portföyünüzü düzenli aralıklarla kontrol etmek, geçmiş değişimi görmek ve bunu mümkün olduğunca kişisel veri paylaşmadan yapmak istiyorsanız denemeye değer. Buna karşılık otomatik hesap birleştirme, ayrıntılı işlem analizi veya bağlantı kesintilerinde daha gelişmiş bilgilendirme arıyorsanız, kategorideki daha kapsamlı alternatiflere yönelmeniz daha doğru olur.
Sıkça Sorulan Sorular
Paramla – Portföyünün Değeri nedir ve ne işe yarar?
Paramla – Portföyünün Değeri, yatırım ve varlıklarınızı daha düzenli takip etmenize yardımcı olmayı amaçlayan bir finans uygulamasıdır. Uygulama üzerinden portföyünüzün toplam değerini, varlık dağılımını ve zaman içindeki değişimini daha anlaşılır biçimde gözlemleyebilirsiniz. Böylece farklı hesaplarda veya platformlarda bulunan bilgileri tek bir görünümde değerlendirmek kolaylaşır. Ancak uygulamadaki veriler yatırım tavsiyesi olarak görülmemeli, karar vermeden önce kendi araştırmanız yapılmalıdır.
Paramla uygulamasına hangi varlık türleri eklenebilir?
Uygulamanın temel amacı portföy takibi olduğu için kullanıcılar genellikle hisse senedi, yatırım fonu, kripto para, döviz, altın veya nakit gibi varlıklarını sisteme kaydetmek ister. Desteklenen varlık türleri ve ekleme yöntemleri uygulamanın güncel sürümüne göre değişebilir. Bazı bilgiler manuel girilebilirken bazı fiyatlar otomatik güncellenebilir. İndirmeden önce mağaza açıklamasındaki desteklenen piyasaları kontrol etmek faydalı olacaktır.
Paramla – Portföyünün Değeri gerçek zamanlı fiyat bilgisi sunuyor mu?
Portföy değerinin doğru hesaplanabilmesi için fiyat verilerinin güncel olması önemlidir; ancak her varlık için gerçek zamanlı veri sunulacağı garanti edilmez. Bazı fiyatlar gecikmeli olabilir, bazıları ise manuel güncelleme gerektirebilir. Özellikle borsa, kripto para ve döviz piyasalarında veri kaynağına bağlı farklılıklar yaşanabilir. Bu nedenle uygulamadaki toplam değeri anlık alım satım fiyatı gibi değerlendirmeden önce veri güncelleme sıklığını kontrol etmelisiniz.
Paramla kullanmak güvenli mi, finansal bilgilerim korunuyor mu?
Portföy takip uygulamalarında güvenlik ve gizlilik, indirme kararından önce mutlaka incelenmesi gereken konulardır. Paramla’yı kullanırken uygulamanın hangi izinleri istediğine, verilerin cihazda mı yoksa çevrim içi sunucularda mı saklandığına ve geliştiricinin gizlilik politikasına dikkat etmelisiniz. Banka veya aracı kurum şifrenizi doğrudan paylaşmanız isteniyorsa temkinli davranın. Uygulama mağazasındaki güncel gizlilik bilgilerini ve kullanıcı yorumlarını incelemek en doğru yaklaşımdır.
Paramla ücretsiz mi, uygulama içinde ücretli özellikler bulunuyor mu?
Paramla’nın ücretsiz indirilip indirilemeyeceği ve tüm özelliklerin ücretli olup olmadığı, Android veya iOS mağazasındaki güncel listelemeye göre değişebilir. Bazı uygulamalar temel portföy takibini ücretsiz sunarken gelişmiş grafikler, sınırsız varlık ekleme, yedekleme ya da reklamsız kullanım için abonelik veya tek seferlik ödeme isteyebilir. İndirmeden önce uygulama içi satın alma bölümünü, abonelik koşullarını ve otomatik yenileme bilgilerini mutlaka inceleyin.